Sytuacja na rynku budowlanym - październik 2026


Najważniejsze w tym wydaniu:
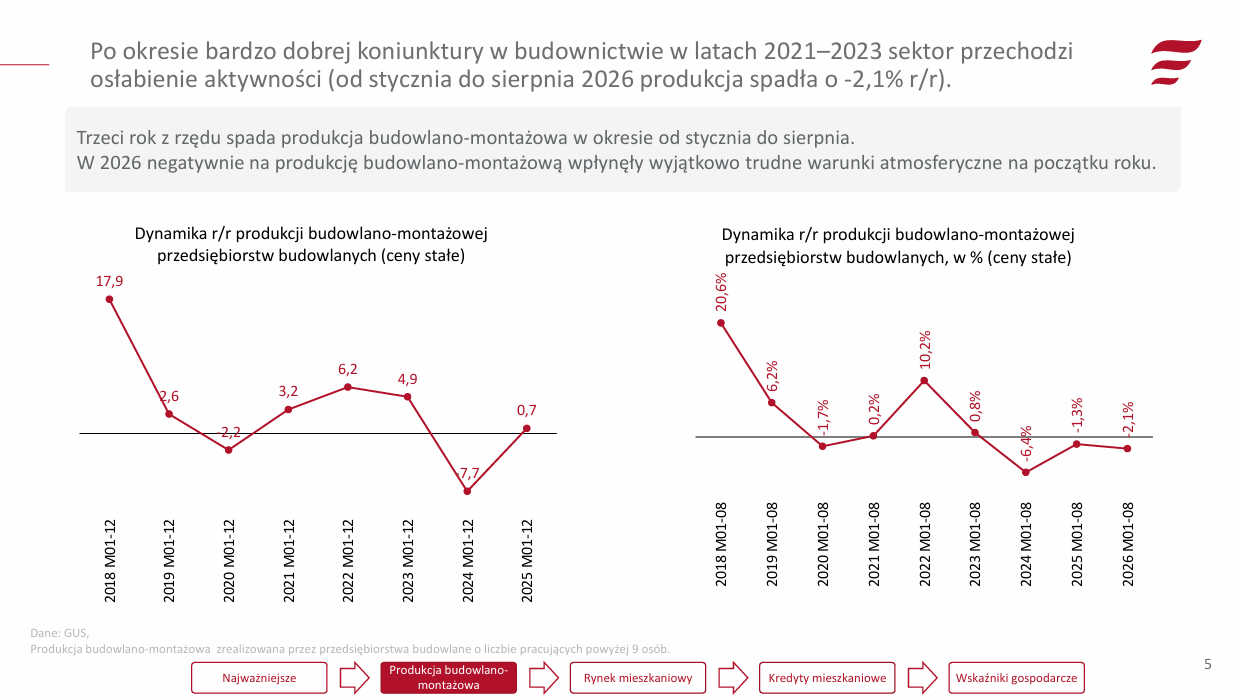
Po okresie bardzo dobrej koniunktury w budownictwie w latach 2021–2023 sektor przechodzi osłabienie aktywności.
Produkcja budowlano-montażowa w 2024 r. spadła (o -7,7% r/r), w 2025 r. odnotowała jedynie niewielkie odbicie (o +0,7% r/r), natomiast w okresie styczeń–sierpień 2026 r. ponownie obniżyła się (o -2,1% r/r):
Głównym źródłem słabości sektora budowlanego jest utrzymujący się od czterech lat spadek aktywności w budowie budynków (od stycznia do sierpnia 2026 r. o -6,2% r/r), spowodowany podwyższeniem stóp procentowych, wzrostem kosztów budowy i pogorszeniem rentowności w budowie budynków. Ponadto w 2026 r. spadła wartość produkcji robót budowlanych specjalistycznych (od stycznia do sierpnia o -2,7% r/r).
Jedynym rosnącym segmentem w 2026 r. okazało się budownictwo infrastrukturalne (od stycznia do sierpnia o +1,6% r/r), wspierane inwestycjami finansowanymi ze środków unijnych.
W efekcie w 2026 r. wzrósł segment robót inwestycyjnych napędzanych projektami infrastrukturalnymi (od stycznia do sierpnia o +9,7% r/r), podczas gdy wartość robót remontowych znacząco spadła (od stycznia do sierpnia o -28,1% r/r).
Po ostrożnym początku roku 2026, wzrosła aktywność deweloperów we wszystkich kluczowych kategoriach aktywności inwestycyjnej:
Wraz z ożywieniem na rynku mieszkaniowym deweloperzy stopniowo zwiększają liczbę nowych inwestycji, dostosowując ich skalę do popytu.
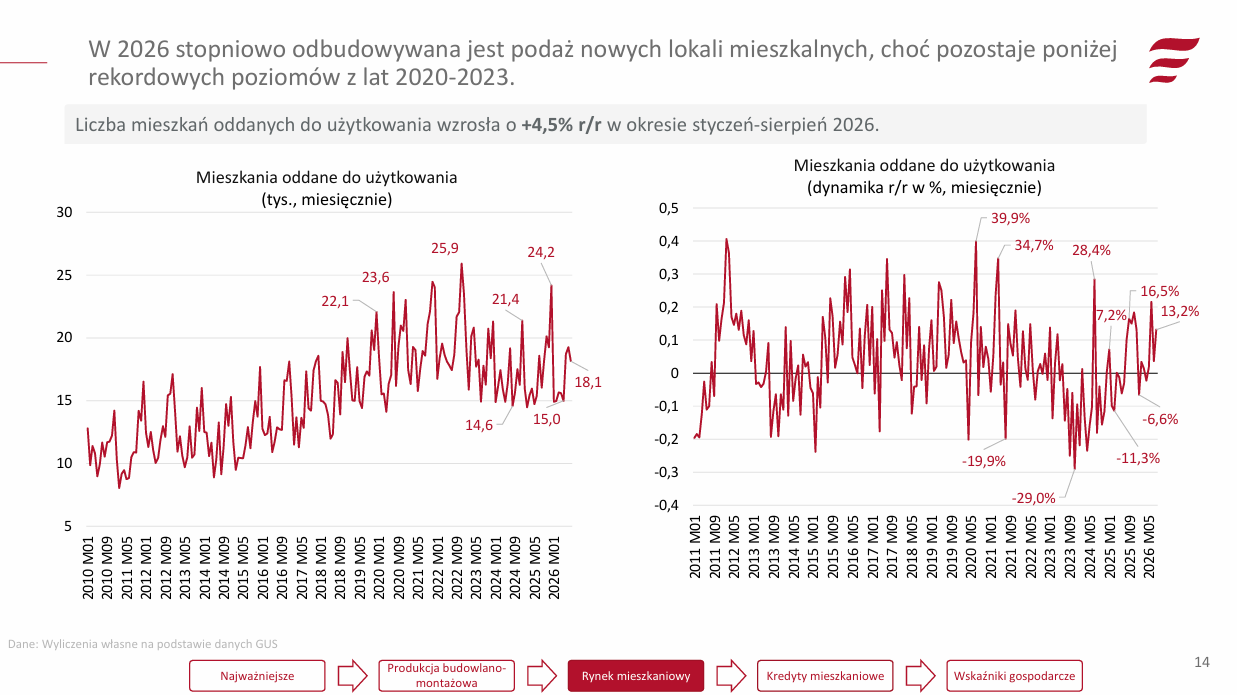
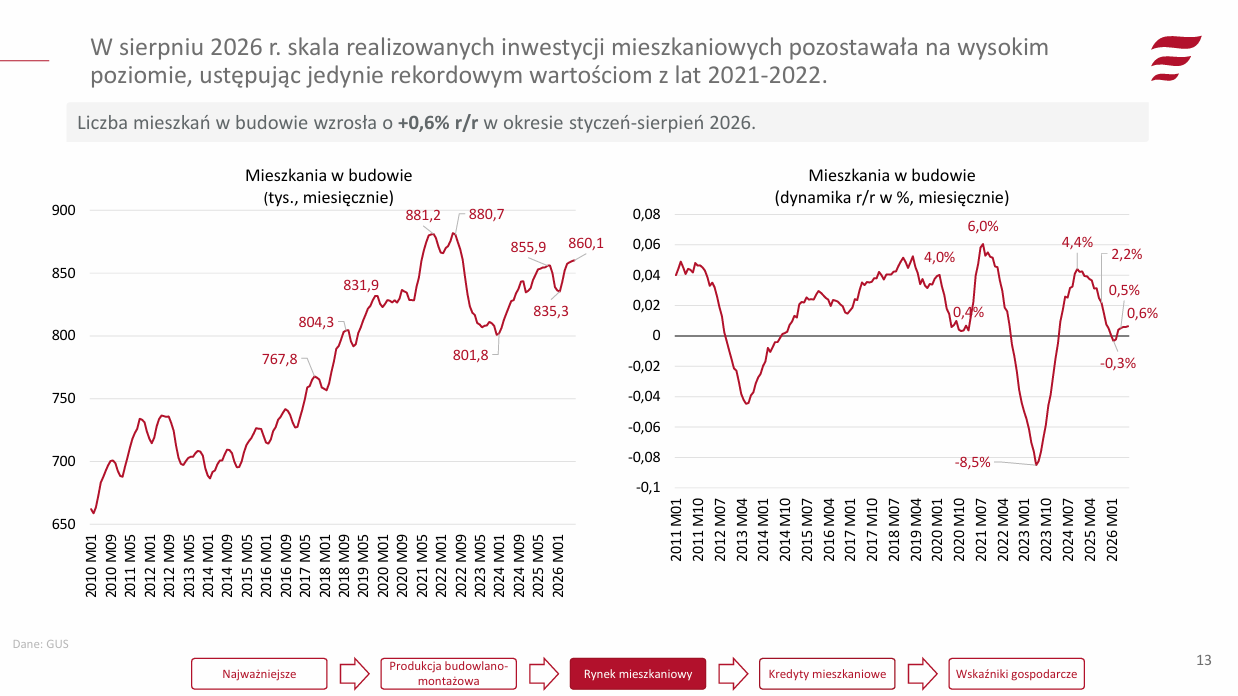
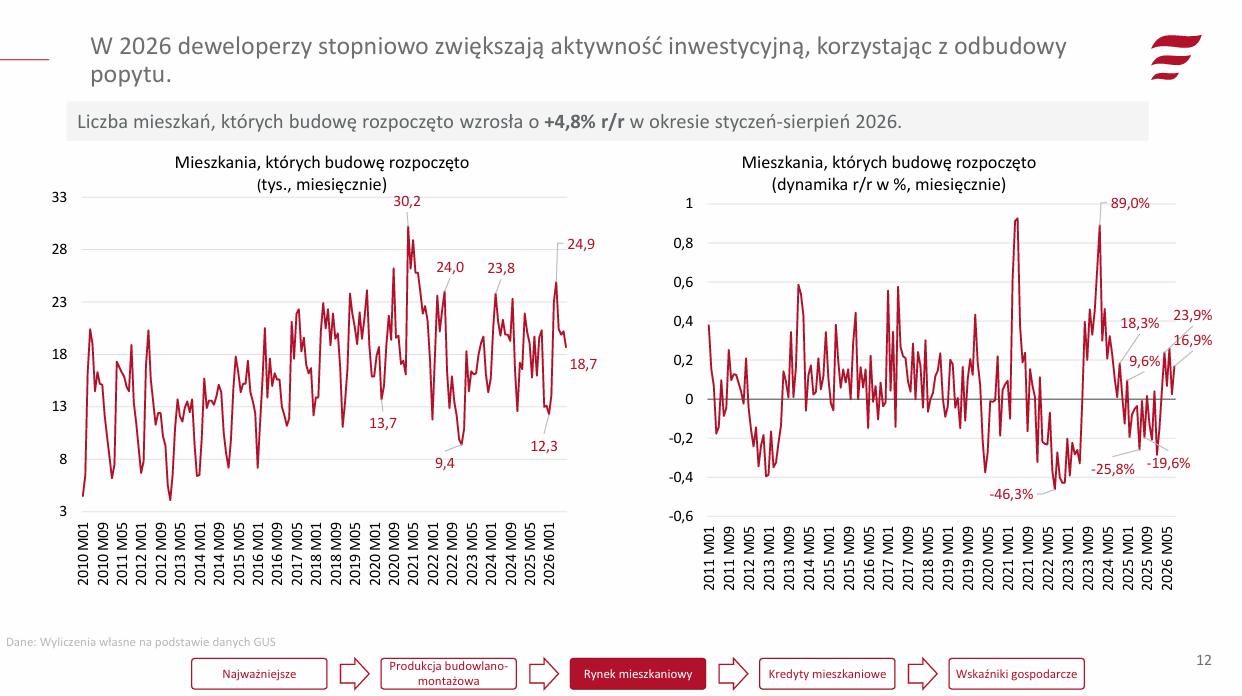
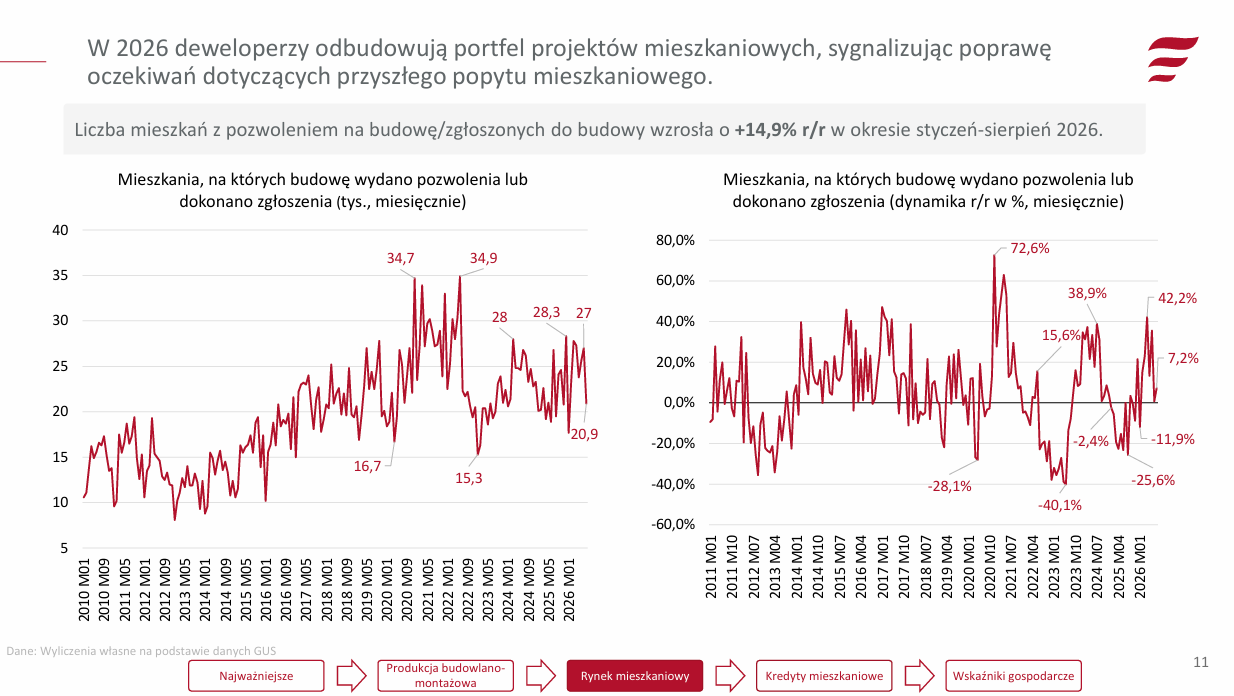
Od stycznia do sierpnia 2026: liczba uzyskanych pozwoleń na budowę wzrosła o +14,9% r/r, natomiast rozpoczętych budów o +4,8% r/r; liczba mieszkań w budowie wzrosła co prawda w niskim stopniu o +0,6% r/r, ale więcej mieszkań w porównywalnym okresie budowano jedynie w latach 2021 i 2022; liczba mieszkań oddanych do użytkowania wzrosła o +4,5% r/r, chociaż ciągle pozostaje mniejsza niż w latach 2020-2023 w analogicznym okresie.
Galeria